フリーランスエンジニアは2割特例を適用できる?適用するメリットや計算方法を解説

はじめまして、エンジニアスタイル編集部です!
コラムページでは、ITフリーランスに向けてお役立ち情報を発信します。Twitterではホットな案件を紹介してまいりますので、ぜひフォローをお願いいたします!
本記事が、皆様の参考になれば幸いです。
経験がまだ少ない方にもわかりやすく説明するために、初歩的な内容も記載しております。記事も長いので、実務経験豊富な方は、ぜひ目次から関心のある項目を選択してください。
エンジニアスタイルは、最高単価390万円、国内最大級のITフリーランス・副業案件検索サービスです。ITフリーランス・副業案件一覧をご覧いただけますのであわせてご確認ください。
目次
はじめに
インボイス制度の導入により、これまで消費税を納める必要がなかった多くのフリーランスエンジニアにも、新たに消費税の納税が求められるようになりました。
しかし、「どのように消費税を計算すればよいのか」「負担が増えるのではないか」と不安を感じている方も多いのではないでしょうか?
そんなフリーランスエンジニアの負担を軽減するために導入されたのが、「2割特例」という特別な制度です。
本記事では、「2割特例」の具体的な内容や適用方法、さらには利用することで得られるメリットについて詳しく解説します。
<この記事を読むメリット>
- 2割特例を利用する条件がわかる
- 2割特例を適用した場合の計算方法が理解できる
- インボイス制度と2割特例の関係が明確になる
- 2割特例を使うことでどれだけ負担が軽減されるかわかる
インボイス制度に戸惑うフリーランスエンジニアは、本記事を読むことで不安を解消し、税務手続きをより簡単にできます。
「2割特例」を上手に活用して、消費税制度への対応をスムーズに進めましょう!
フリーランスエンジニアは2割特例を適用できる?
2023年10月1日から導入された「インボイス制度」により、フリーランスエンジニアの消費税の納税方法が大きく変わりました。
多くのフリーランスエンジニアは、これまで免税事業者として扱われていましたが、インボイス制度の導入によって、課税事業者への変更を余儀なくされています。
そんなフリーランスエンジニアへの救済措置として用意されているのが「2割特例」という制度です。
2割特例が適用されると、消費税の税負担が軽くなり、経理作業も非常にシンプルになります。
しかし、2割特例について詳しくみていく前に、まずはインボイス制度について知っておかねばなりません。
インボイス制度の概要とメリット・デメリット
インボイス制度を簡単にいえば「消費税の納税方法を変える制度」です。
ここからは、インボイス制度の概要とメリット・デメリットを深掘りしていきましょう。
インボイス制度とは
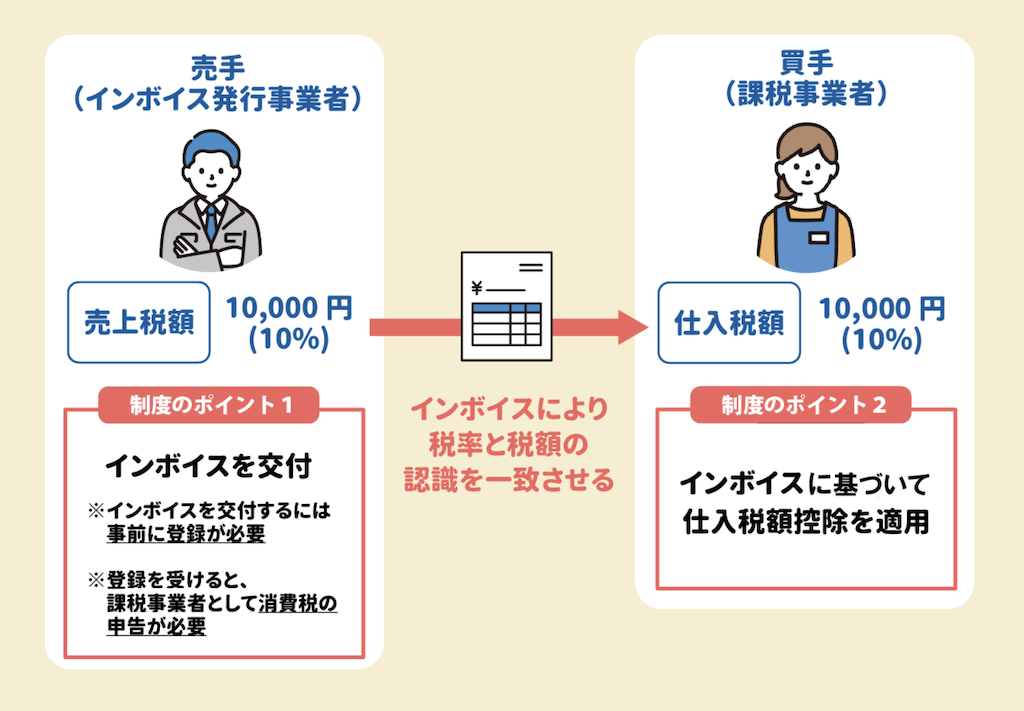
インボイス制度とは、消費税の適正な計算と納税を目的とした新しいルールのことです。2023年10月1日から導入され、正式名称は「適格請求書等保存方式」といいます。
インボイス(適格請求書)とは、簡単にいえば、取引先との間で消費税のやり取りを明確にするための証拠書類のようなものです。
厳密には違いますが、イメージとしては領収書のようなものです。
これまでは、取引先が「支払った消費税」を引いて税金を納める際、請求書や領収書の形式が特に厳密でなくても問題ありませんでした。
しかし、インボイス制度の導入以降では、消費税の情報が記載された「インボイス」を発行し、保存しておかなければなりません。
フリーランスエンジニアの場合、クライアント(取引先)が法人や課税事業者であることが多いです。
そのため、クライアントは仕入税額控除を受けるために「インボイスがないと困る」ことが増えます。
したがって、クライアントからインボイスの発行を求められた場合、課税事業者として登録し、インボイスを発行する必要があります。
インボイス制度のメリット
インボイス制度の最も大きなメリットは、消費税の計算がより正確になり、公平な税負担が実現することです。
これにより、税務署が「消費税を適切に納めているかどうか」の確認ができるようになります。
その他にも、取引先(クライアント側)が仕入税額控除を受けられるようになる点もメリットの一つです。
(※仕入税額控除:取引先が商品やサービスの仕入れ時に支払った消費税を差し引いて、納めるべき消費税を減らす仕組み)
フリーランスエンジニアにとっても、取引の透明性が向上するなどのメリットがありますが、どちらかというとデメリットの方が大きいです。
インボイス制度のデメリット
インボイス制度の最も大きなデメリットは、課税事業者として登録することで、実質的に収入が減ってしまう点です。
インボイス制度以前は、多くのフリーランスエンジニアが売上1,000万円未満の免税事業者として登録していました。
そのため、取引で発生する消費税を納める必要が特になかったのです。
しかし、インボイス制度によって、売上が1,000万円未満でも課税事業者にならざるを得ないケースが出てきたのです。
例えば、売上500万円のフリーランスエンジニアが課税事業者になると、10%の消費税として50万円を納めなければなりません。
インボイス制度の導入以前であれば、この50万円は自分の収入にできました。
しかし、課税事業者になると税務署に納めることになるため、実質的な収入がその分減ることになります。
また、納税する税金の種類が増えるということは、経理や手続きの事務処理もさらに煩雑になるということです。
このように、インボイス制度はフリーランスエンジニアにとってデメリットが大きいため、導入前はかなり反論の声が大きかったのです。
インボイス制度の2割特例とは?
ここまで解説してきたように、インボイス制度はフリーランスエンジニアにとって、デメリットの方が大きい側面があります。
しかし、2割特例という制度を利用することで、インボイス制度のデメリットをある程度緩和できます。
ここからは、2割特例についてわかりやすく解説していきます。
2割特例の概要
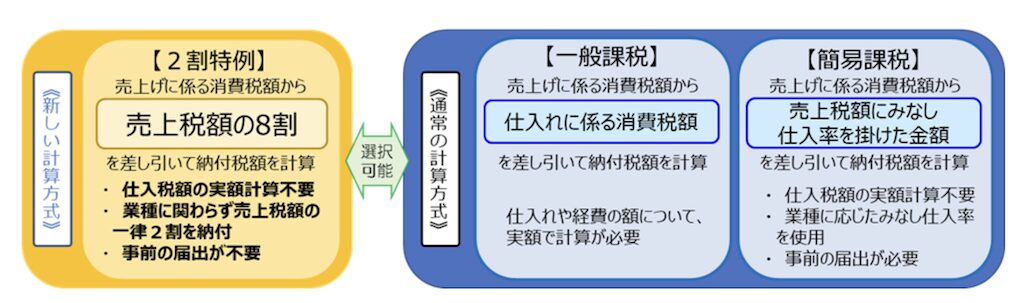
出典:2割特例|国税庁
2割特例とは
2割特例とは、インボイス制度の導入に伴い、免税事業者から課税事業者へ移行した小規模事業者の負担を軽減するための制度です。
フリーランスエンジニアのような個人事業者が新たに課税事業者になる場合、通常の消費税計算では以下の作業が必要です。
- 売上にかかる消費税を計算
- 経費や仕入にかかる消費税(仕入税額控除)を計算
- 両者の差額を納税
しかし、2割特例ではこの計算を簡略化し、売上にかかる消費税額の20%だけ納めればよいというルールが適用されます。
したがって、2割特例を適用することで事務作業の負担を軽減し、消費税負担を抑えられます。
ただし、経費割合が非常に多い場合は、損をするケースもあります。
また、2割特例を適用したからといって、課税事業者にならなくてもよい、というわけではない事には注意しておきましょう。
2割特例の適用期間
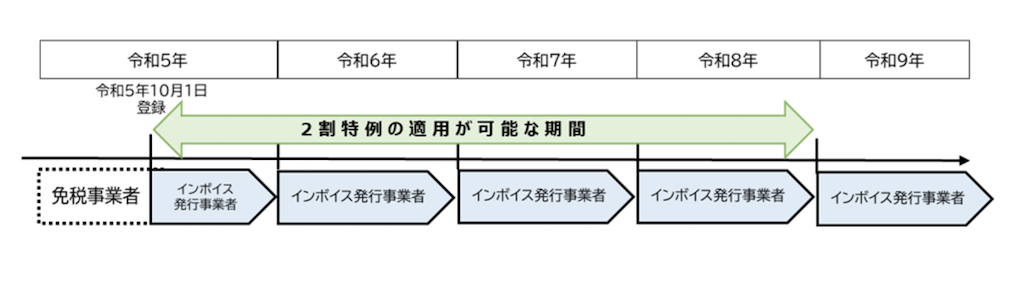
出典:2割特例|国税庁
なお、2割特例が適用されるのは、令和5年(2023年)10月1日から令和8年(2026年)9月30日までの期間です。
この期間内に該当する課税期間であれば、2割特例を利用することができます。
ただし、個人事業者と法人で違いがあるので注意が必要です。
1.個人事業者の場合
課税期間は1月1日から12月31日までの1年間。令和5年分の申告は10月1日から12月31日までの期間が対象となり、以降令和8年分の申告まで適用できます。
2.法人の場合
法人は事業年度によって課税期間が異なります。例えば、4月決算の法人であれば、令和5年10月1日以降に開始する事業年度(令和6年4月期)から適用が始まります。
また、2割特例を利用するには、事前の届け出は不要です。消費税の確定申告書に「2割特例の適用を受ける」と記載するだけで適用されます。
令和8年度以降は、簡易課税制度か本則課税のどちらかを選択して計算することになります。
フリーランスエンジニアが2割特例を利用するメリット
フリーランスエンジニアが2割特例を利用するメリットは以下の2点です。
- 納税負担の軽減
- 経理業務の簡素化
それぞれについて、以下でわかりやすく解説します。
納税負担の軽減
2割特例の最大のメリットは、消費税の納税額が通常より大幅に軽減されることです。
通常、課税事業者として消費税を納める場合は、「売上の消費税」から「経費の消費税」を引いて計算します。
しかし、2割特例を利用すれば、売上にかかる消費税の20%だけを納めればよいため、負担が大幅に減ります。
売上が500万円のフリーランスエンジニアを例にとって考えてみましょう。
この場合、売上500万円にかかる消費税は、
500万円 × 10% = 50万円
です。
通常の計算方法では、この50万円から経費に含まれる消費税を引いた額を納税(本則課税)します。
例えば、経費が100万円(消費税額10万円)だった場合は、
50万円(売上消費税) − 10万円(経費消費税) = 40万円
これが納税額です。
一方で、2割特例を適用する場合は、
50万円 × 20% = 10万円
つまり、40万円の納税が10万円に軽減され、30万円の負担減となります。
このように、2割特例を適用することで、実質的に税負担が軽減されるのです。
ただし、経費割合が著しく大きい場合はこの限りではありません。
経理業務の簡素化
2割特例を利用するもう一つの大きなメリットは、経理業務がシンプルになることです。
特にフリーランスエンジニアのような小規模事業者にとっては、消費税の計算や申告にかかる手間を大幅に軽減できるため、日々の事務作業が楽になります。
通常の課税方式の場合は、次のような計算と事務作業が必要です。
- 売上にかかる消費税を計算する
- 仕入や経費にかかる消費税を計算し、それを控除する
- 売上消費税 − 経費消費税を計算する
- 必要なすべての領収書・請求書を保存し、仕入税額控除の対象として正確に記録する
文章だけでみると簡単に思えるかもしれませんが、経費の種類が多ければ多いほど複雑になり、実際には多くの時間を費やすことになります。
しかし、2割特例では、消費税の納税額が売上にかかる消費税の20%で固定されるため、以下のように簡素化されます。
- 売上にかかる消費税額を計算
- その20%を計算して納税額を算出する
これだけで済むため、複雑な控除計算や領収書の整理が不要です。
このように、本業に集中できる時間を確保できるようになるため、フリーランスエンジニアは2割課税を利用するメリットが大きいといえるでしょう。
2割特例を利用するための条件
フリーランスエンジニアが2割特例を利用するためには、以下の3つの条件を満たす必要があります。
- インボイス発行事業者に登録している
- インボイス制度によって免税事業者から課税事業者になった
- 課税期間短縮の特例を受けていない
それぞれについて、以下で詳しくみていきましょう。
インボイス発行事業者に登録している
2割特例を利用するための1つ目の条件は、「インボイス発行事業者」として正式に登録していることです。
インボイス発行事業者とは、消費税の仕組みにおいてインボイス(適格請求書)を発行できる課税事業者のことを指します。
インボイス発行事業者の登録方法は、まず国税庁の公式HPから「適格請求書発行事業者の登録申請書」を税務署に提出し、登録番号(Tから始まる番号)を取得するだけでOKです。
インボイスを発行するには、事前に登録が完了している必要があります。
例えば、令和5年10月1日から制度を利用する場合は、それまでに登録を済ませておかなければなりません。
インボイス制度によって免税事業者から課税事業者になった
2割特例を利用するための2つ目の条件は、インボイス制度の導入に伴い、免税事業者から課税事業者になることです。
免税事業者とは、年間売上が1,000万円以下の事業者のことを指します。
免税事業者は消費税を請求できますが、それを税務署に納める必要がないため、売上の一部として消費税分を保持できます。
しかし、免税事業者はインボイスを発行できません。
そのため、課税事業者として登録する必要があります。
なお、課税事業者とインボイス発行事業者は、厳密には違いますが、現時点ではほぼ同義とみなして差し支えありません。
課税期間短縮の特例を受けていない
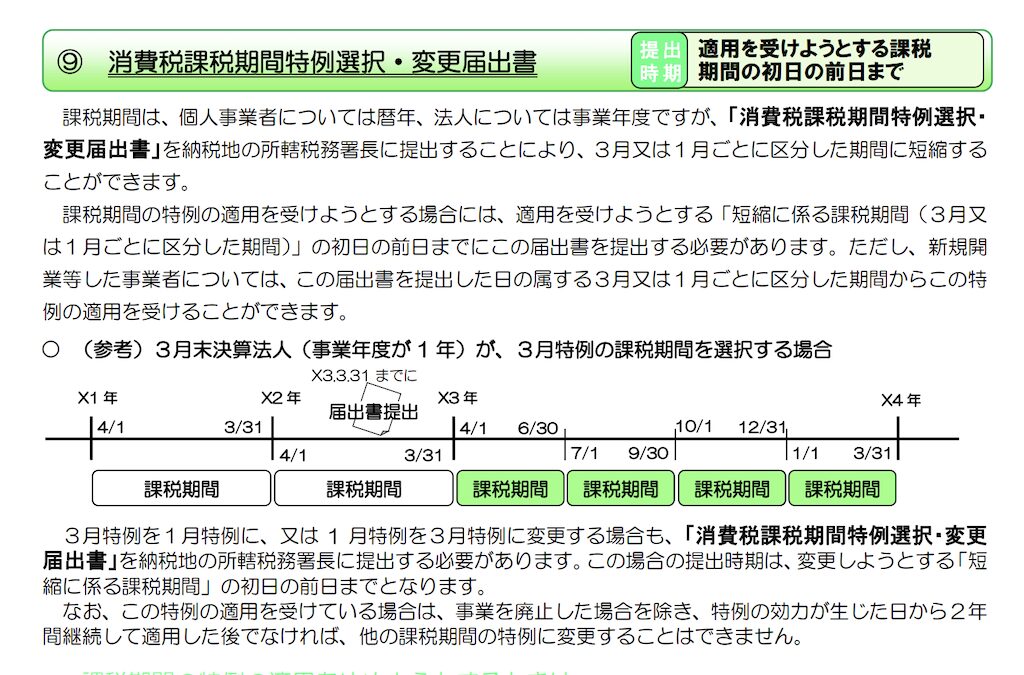
2割特例を利用するための3つ目の条件は、「課税期間短縮の特例」を受けていないことです。
課税期間短縮の特例とは、通常1年間の課税期間を、3か月または1か月に短縮する制度です。
この制度を利用することで、納税や還付を頻繁に行えるようになり、以下のようなメリットを享受できます。
- 多額の仕入税額控除が発生する事業者は還付を早く受けられる
- 売上や仕入れが変動しやすい事業者は税額をこまめに確定できる
しかし、課税期間短縮の特例を利用している事業者は、税額計算や還付のタイミングを自ら調整できるため、すでに税務負担の軽減措置を受けていると見なされます。
そのため、追加的な軽減措置である2割特例を適用することはできません。
2割特例を適用する場合の計算方法
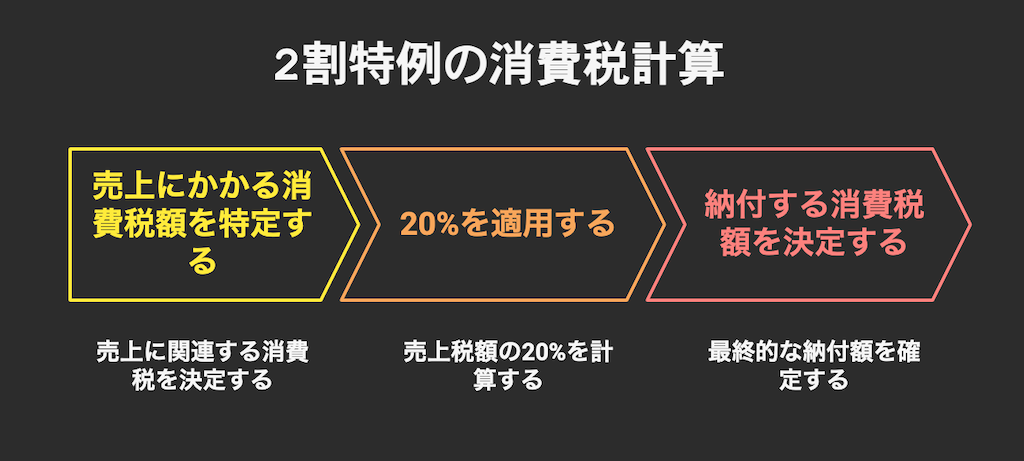
何度もいうように、2割特例を適用する場合、消費税の納付額は売上にかかる消費税額の20%のみとなります。
仕入れや経費に含まれる消費税(仕入税額控除)の計算は不要です。
わかりづらいかもしれないので、通常の消費税の計算式と比較しながらみていきましょう。
通常の消費税の計算式は以下の通りです。
納付する消費税額 = 売上にかかる消費税額 − 仕入や経費に含まれる消費税額(仕入税額控除)
例えば、売上が500万円のフリーランスエンジニアの場合、
- 売上にかかる消費税(10%):500万円 × 10% = 50万円
- 経費:100万円
- 経費にかかる消費税(10%):100万円 × 10% = 10万円
上記のように設定できるので、これを計算式に当てはめると、
50万円(売上消費税) − 10万円(経費消費税) = 40万円(納付額)
つまり、40万円を納付しなければなりません。
一方、2割特例を適用した場合の計算式は以下の通りです。
納付する消費税額 = 売上にかかる消費税額 × 20%
先ほどと同条件だとして、それを計算式に当てはめます。
50万円 × 20% = 10万円(納付額)
したがって、10万円が納付額ということになります。
このように、2割特例の計算式は、売上にかかる消費税額に20%を掛けるだけで済むので、計算が非常にシンプルです。
2割特例の申告方法
では、2割特例を利用するためには、どうすればよいのでしょうか?
ここからは、2割特例の申告方法についてみていきましょう。
事前の届出は不要
2割特例を利用するのに、事前に税務署へ届出をする必要はありません。
通常、税制の特例を利用する場合、事前に「届出書」や「申請書」を税務署に提出する必要がありますが、2割特例はそのような手続きが不要です。
消費税の申告書の「2割特例の適用を受ける」にチェックする
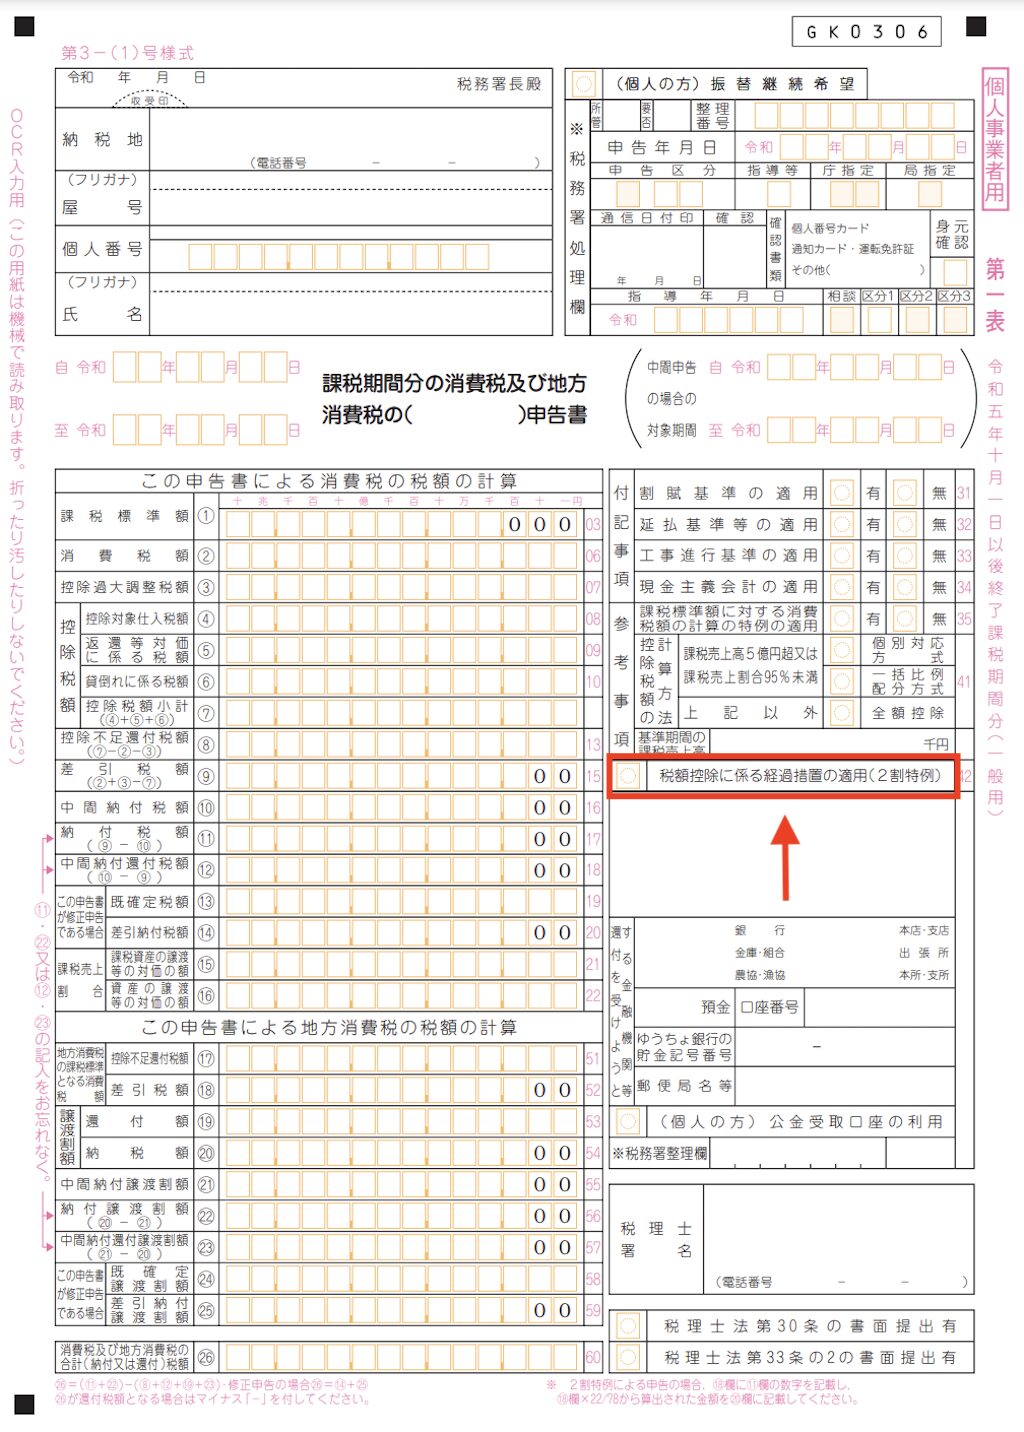
確定申告書を作成する際、上記画像のように「2割特例の適用を受ける」旨を記載する項目があります。
この欄にチェックを入れることで、2割特例が適用されます。
なお、「消費税及び地方消費税の申告書」は国税庁の公式HPでダウンロードできるので、2割特例を適用する際はご活用ください。
2割特例を適用する際の注意点
2割特例を適用する際は、いくつかの注意点があります。
ここからは、2割特例の注意点について解説します。
適用できる期間が決まっている
2割特例は期間限定の措置であり、適用できるのは令和5年(2023年)10月1日から令和8年(2026年)9月30日までです。
この期間内に開始する課税期間に対してのみ適用されます。
例えば、課税期間が1月1日から12月31日である場合、令和5年分の申告で適用できるのは、10月1日から12月31日までの期間が対象です。
また、令和8年分では、1月1日から9月30日までの申告が対象となります。
これ以降は2割特例を利用できなくなり、通常の課税方法(本則課税または簡易課税)に戻ります。
簡易課税は事前の届出が必要
2割特例の適用期間終了後に税負担を抑えるためには、簡易課税制度を検討するのが一般的です。
簡易課税制度では、業種ごとの「みなし仕入率」が適用されるため、自分の業種に適した税率を確認する必要があります。
例えば、フリーランスエンジニアのようなサービス業は50%(みなし仕入率)の税率が適用されるのでメリットが大きいです。
ただし、簡易課税制度を利用するには、事前に「消費税簡易課税制度選択届出書」を税務署に提出しておく必要があります。
また、届出は適用を希望する課税期間の開始日の前日までにしてください。
簡易課税については以下の記事で詳しく解説しているので、ぜひあわせてご確認ください。
2割特例の例外に注意
2割特例を利用できるのは、以下の条件を満たす事業者に限られます。
1.基準期間の売上が1,000万円を超える場合
前々年(基準期間)の課税売上高が1,000万円を超える事業者は、そもそも2割特例の対象外となります。
2.課税期間短縮の特例を受けている場合
課税期間を1年ではなく、3か月や1か月に短縮している事業者は適用外です。
3.高額な資産を購入した場合
税抜100万円以上の調整対象固定資産や、税抜1,000万円以上の高額特定資産を購入した場合、その課税期間から3年間は2割特例が適用されません。
これらの例外に該当するかどうかを事前に確認しておくことが重要です。
フリーランスエンジニアの仕事探しはエンジニアスタイルがおすすめ
フリーランスエンジニアは、仕事探しで悩むことも少なくありません。
もし案件探しでお悩みなら「エンジニアスタイル」をご活用ください!
エンジニアスタイルは、数ある案件検索サイトの中でも業界最大級の30万件以上の掲載数を誇ります。
リモートでの作業やテレワーク可能な案件を絞って検索することもできるので、きっと希望に沿った案件が見つかるはずです。
契約前のサポートはもちろん、契約後のアフターサポートが充実しているので、初心者でも安心なのもうれしいポイント。
登録は無料なので、この機会にぜひエンジニアスタイルの利用を検討してみてください!
<<エンジニアスタイルに無料で登録してフリーランス案件を探す!>>
まとめ
本記事では、インボイス制度と、それに伴うフリーランスエンジニア向けの特例措置「2割特例」について詳しく解説しました。
2割特例は、フリーランスエンジニアがインボイス制度に対応する上で非常に有効な手段です。
一方で、この制度は期間限定であるため、今後の税制に向けた長期的な計画も重要です。
今後、インボイス制度への対応はすべての事業者に求められる共通の課題となり、税務負担を軽減する仕組みがさらに拡充される可能性もあります。
しかし、フリーランスエンジニアが経営を安定させるためには、現行制度を十分に活用しながら、次の制度変更にも備えることが大切です。
「エンジニアスタイルマガジン」では、今後もこういったフリーランスエンジニアにとって役立つ最新情報を随時お届けいたします。
それでは、また別の記事でお会いしましょう。今回も最後までお読みいただきありがとうございました!
- CATEGORY
- フリーランス
- TAGS
-

-

-

-

-

-

-
【週3日/フルリモート(地方可能)】技術提案からサービス仕組み化までの支援の 求人・案件
- 990,000 円/月〜
-
その他
-
動画配信プロダクトのテクニカルアカウントマネージャー(技術問い合わせ対応・導入支援)【AWS・Web API】の 求人・案件
- 740,000 円/月〜
-
渋谷
- Swift Kotlin JavaScript
-
金融機関向けライフプランシミュレーションWebシステムの新規開発【Kotlin・TypeScript・React/リモートあり】の 求人・案件
- 830,000 円/月〜
-
その他
- Kotlin TypeScript Java JavaScript SQL
-
ソフトウェアのチェック・品質保証業務【C#】の 求人・案件
- 390,000 円/月〜
-
五反田・大崎・目黒
- C#
-
Excel業務のkintone移行・デジタル化における要件定義~構築支援【kintone・JavaScript/リモートあり】の 求人・案件
- 650,000 円/月〜
-
その他
- JavaScript
-
【PM】システム運用の企画・運用体制の立ち上げの 求人・案件
- 880,000 円/月〜
-
その他
-
【OracleRAC/DataGuard/基本リモート】統合DBのEOL対応・OracleDB構築・移行の 求人・案件
- 990,000 円/月〜
-
その他
-
【PMO/Linux/COBOL】公共系システムのオープン化に伴うユーザー側インフラPMOの 求人・案件
- 790,000 円/月〜
-
その他
- COBOL
-
【Flutter】スマート家電向けIoTモバイルアプリ新規開発案件の 求人・案件
- 770,000 円/月〜
-
その他
- Swift Kotlin
-
AWSマルチアカウント環境のセキュリティ基盤構築【AWS・Terraform/フルリモート】の 求人・案件
- 870,000 円/月〜
-
その他
- PHP
-
【週5日/リモート不可(フル常駐)】教育・人材プラットフォームの複数プロダクトPdMの 求人・案件
- 1,380,000 円/月〜
-
その他
-
オンライン薬局向けプロダクトのフルスタック開発(PdM兼務)【TypeScript・Python/リモートあり】の 求人・案件
- 610,000 円/月〜
-
その他
- Python TypeScript JavaScript
-
【Python/フルリモート】大手製造業のユーザーSIでのセキュア開発支援の 求人・案件
- 390,000 円/月〜
-
その他
- Python Go言語 その他
-
通信メーカー向けNOS検証およびフィールドPoC支援のSE業務のエンジニア求人・案件の 求人・案件
- 1,100,000 円/月〜
-
大阪府
-
通信業界グループ企業におけるSOCアナリスト(ジュニア)【セキュリティ・SOC】の 求人・案件
- 210,000 円/月〜
-
その他
-
ネットワーク・IoT機器の新規プロダクト開発におけるPdM・PjM【PdM・PjM/フルリモート】の 求人・案件
- 740,000 円/月〜
-
その他
-
プラットフォームサービスにおけるToB向けモバイルアプリのQA(テスト設計・実行)【QA・テスト/リモートあり】の 求人・案件
- 520,000 円/月〜
-
その他
- Java PHP Python Go言語 SQL
-
動画配信プロダクトのテクニカルアカウントマネージャー(TAM・技術支援)【AWS・Web API・React】の 求人・案件
- 740,000 円/月〜
-
渋谷
- Swift Kotlin JavaScript



