フリーランスエンジニアは厚生年金に加入できる?将来の年金受給額を増やす方法も紹介

はじめまして、エンジニアスタイル編集部です!
コラムページでは、ITフリーランスに向けてお役立ち情報を発信します。Twitterではホットな案件を紹介してまいりますので、ぜひフォローをお願いいたします!
本記事が、皆様の参考になれば幸いです。
経験がまだ少ない方にもわかりやすく説明するために、初歩的な内容も記載しております。記事も長いので、実務経験豊富な方は、ぜひ目次から関心のある項目を選択してください。
エンジニアスタイルは、最高単価390万円、国内最大級のITフリーランス・副業案件検索サービスです。ITフリーランス・副業案件一覧をご覧いただけますのであわせてご確認ください。
目次
はじめに
フリーランスエンジニアは、会社員のように厚生年金に加入できないため、老後の年金受給額に不安を感じている方も多いのではないでしょうか?
フリーランスでも厚生年金に加入できる条件や年金受給額を増やす方法を知っておけば、将来の備えをより万全にできます。
本記事では、フリーランスエンジニアが厚生年金に加入できるのかを詳しく解説し、将来の年金受給額を増やす具体的な方法を紹介します。
<この記事を読むメリット>
- フリーランスエンジニアが厚生年金に加入できるのかが分かる
- 厚生年金と国民年金の受給額の違いを理解できる
- 国民年金だけでは老後資金が足りない理由を知れる
- 年金受給額を増やすための具体的な方法を学べる
年金制度を正しく理解し、フリーランスとしての将来設計をしっかり立てたい方は、ぜひ最後までご覧ください!
フリーランスエンジニアは厚生年金に加入できる
| 厚生年金 | 国民年金(基礎年金) | |
| 対象者 | 会社員・公務員(適用事業所の従業員) | 自営業者・フリーランス・学生・無職の人 |
| 加入の義務 | 強制加入(適用事業所に雇用されると自動加入) | 強制加入(20歳以上60歳未満のすべての人) |
| 保険料の計算方法 | 給与に比例(標準報酬月額 × 18.3%を会社と折半) | 定額(2024年度は月額16,980円) |
| 保険料の負担 | 会社と折半(労使折半) | 全額自己負担 |
| 受給開始年齢 | 原則65歳 | 原則65歳 |
| 受給額(2024年度) | 老齢基礎年金 + 老齢厚生年金(給与や加入期間による) | 満額で年間約81.6万円(月額約6.8万円) |
| 上乗せ制度 | 企業年金・確定拠出年金(iDeCoなど) | 国民年金基金・iDeCo・付加年金 |
| 支払方法 | 給与天引き | 自分で納付(口座振替・納付書払いなど) |
会社員は自動的に厚生年金に加入することになりますが、フリーランスエンジニアの場合はどうなるのでしょうか?
結論からいうと、フリーランスエンジニアはほとんどのケースで厚生年金に加入できません。
そのため、厚生年金ではなく「国民年金」に加入することになります。
とはいえ、年金制度は複雑なのでよく理解できていない方も多いでしょう。
そこでここでは、年金制度についてざっと振り返り、国民年金についてわかりやすく解説していきます。
公的年金の仕組み
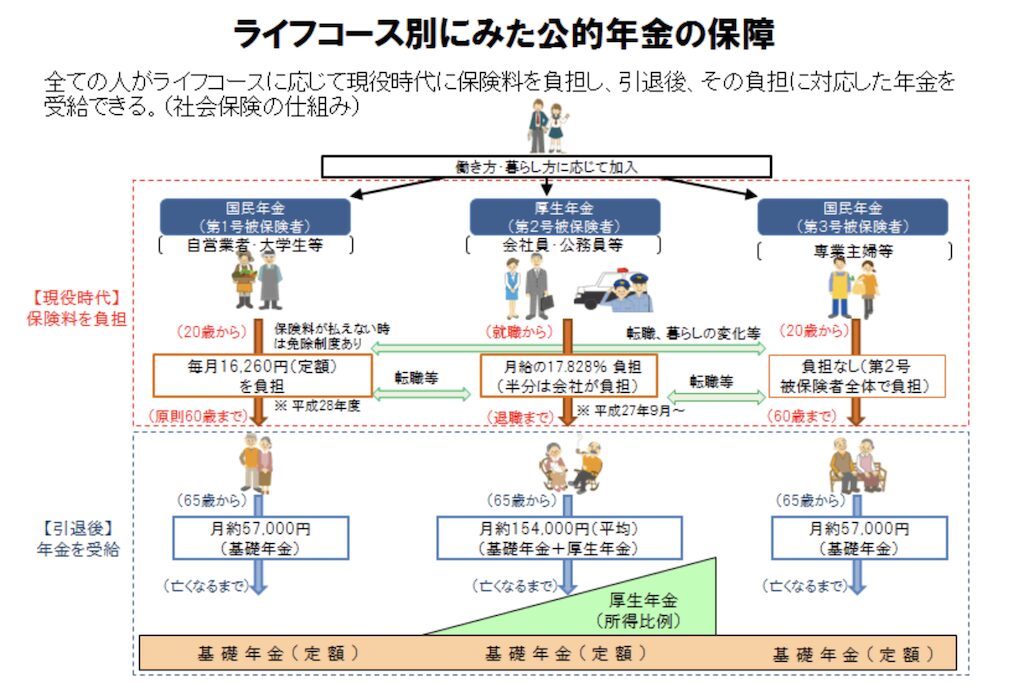
公的年金とは、日本国内に住むすべての人が加入する年金制度で、老後の生活資金を支えるだけでなく、障害や死亡時の保障も提供する重要な社会保障制度です。
日本の公的年金制度は、「厚生年金」と「国民年金(基礎年金)」との二階建て構造になっています。
厚生年金とは、会社員や公務員など、企業や団体に雇用されている人が加入する年金制度です。
給与に応じて保険料が決まり、会社と従業員が折半で負担する仕組みになっています。
一方、国民年金(基礎年金)とは、日本に住むすべての人が加入する年金制度であり、フリーランスや自営業者、無職の人も含め、20歳以上60歳未満の人が加入対象となります。
国民年金の保険料は一律で、加入期間に応じて将来「老齢基礎年金」が支給される仕組みです。
厚生年金の加入資格
厚生年金に加入するには、以下の3つの条件を満たす必要があります。
1.適用事業所で働いていること
厚生年金は、「適用事業所」に勤めている労働者が加入する制度です。適用事業所とは、厚生年金の適用が義務付けられている会社や事業所のことを指します。
- 法人企業(株式会社・合同会社など)→1人でも従業員がいる場合、すべての従業員が厚生年金の対象となります。
- 個人事業(適用業種のみ)→常時5人以上の従業員を雇用している場合、適用事業所となります。ただし、飲食業、農業、美容業、理容業、旅館業などは適用除外です。
2.70歳未満であること
厚生年金の加入対象は、70歳未満の労働者です。70歳を超えると、原則として厚生年金の加入義務はなくなります。ただし、70歳以上になっても会社に勤めている場合、厚生年金の「被保険者資格喪失届」を提出する必要があります。
3.週の労働時間と雇用形態
正社員の場合は漏れなくすべての人が厚生年金に加入することになりますが、パート・アルバイトの場合は以下の5つの条件を満たせば加入できます。
- 週の労働時間が20時間以上
- 月額給与が8.8万円以上
- 勤務期間が2か月以上見込まれる
- 従業員51人以上の企業に勤めている
- 学生ではない
この条件を満たしている場合、パートやアルバイトであっても厚生年金に加入し、会社と従業員が保険料を折半する形になります。
フリーランスは厚生年金に加入できない
フリーランスエンジニアが厚生年金に加入するには、「適用事業所で雇用されていること」が必要ですが、個人事業主として働いている場合は労働者ではなく経営者の立場になるため、厚生年金には加入できません。
唯一の例外は、法人を設立し、そこで「役員報酬を受け取る形で雇用される場合」です。
例えば、フリーランスエンジニアが自分で会社を設立し、その会社で役員報酬を受け取る形にすれば、厚生年金の適用対象になります。
しかし、ほとんどのフリーランスエンジニアは個人事業主として活動しているため、基本的には厚生年金には加入できず、代わりに国民年金に加入することになります。
国民年金に切り替える
会社員からフリーランスエンジニアとして独立した場合などは、厚生年金から国民年金に切り替える必要があります。
切り替えの手順は以下の通りです。
1.退職後14日以内に市区町村の役所で手続きする
フリーランスになったら、退職後14日以内に住所地の役所で国民年金の加入手続きを行う必要があります。
手続きをしないと未納状態となり、将来の年金額が減る可能性があるため、速やかに対応しましょう。
<手続きに必要なもの>
- 年金手帳または基礎年金番号通知書
- 退職日がわかる書類(退職証明書や離職票など)
- 本人確認書類(運転免許証やマイナンバーカードなど)
- 印鑑(シャチハタ不可)(自治体によって不要な場合もあり)
役所の窓口で「国民年金第1号被保険者加入届(※電子申請可能)」を提出すると、手続きが完了します。
2.国民年金保険料の納付方法を選択する
国民年金の保険料は、2024年度では月額16,980円(毎年見直しあり)です。
<主な納付方法>
| 納付方法 | 概要 | 割引額 |
| 毎月納付 | 銀行引き落としやクレジットカード払い | なし |
| 半年前納 | 6か月分をまとめて支払う | 最大2,110円割引 |
| 1年前納 | 1年分をまとめて支払う | 最大4,220円割引 |
| 2年前納 | 2年分をまとめて支払う | 最大15,640円割引 |
| 口座振替(早割) | 1カ月分を前月に引き落とし | 月額50円割引 |
長期間まとめて支払うほど割引額が大きくなるため、資金に余裕がある場合は前納制度を活用するとお得です。
なお、保険料の負担が厳しい場合は免除・猶予制度を活用することで、保険料の一部あるいは全額免除してもらえます。
国民年金保険料の免除制度・納付猶予制度を利用する場合は、厚生労働省の公式WEBサイトから申請してください。
厚生年金と国民年金の平均年金受給額はどれくらい?
では、厚生年金と国民年金では、どちらの方が将来的な年金受給額が多いのでしょうか?
ここからは、厚生年金と国民年金の平均受給額を比較していきます。
厚生年金の平均受給額
日本年金機構が発表している「令和5年度厚生年金保険・国民年金事業の概況」によると、2023年度の厚生年金の平均受給額は月額約14万6,429円です。
男女別では、男性が16万3,875円、女性が10万4,678円となっており、男女格差が顕著に現れた形です。
また、年齢別の平均受給額は以下のような結果となりました。
- 60~64歳: 約6万~9万5000円
- 65~69歳: 約14万1000円~14万7000円
- 70~79歳: 約14万~14万9000円
- 80~89歳: 約15万1000円~15万9000円
- 90歳以上: 約15万8000円
このように、65歳以降は、老齢基礎年金と老齢厚生年金の両方を受給するため、受給額が増加します。
国民年金の平均受給額
厚生労働省が令和6年(2024年度)に発表した資料によると、国民年金の満額(月額)は約6万8,000円です。なお、これは40年間(480ヶ月)保険料を全額納付した場合の受給額です。
現実には保険料を満額納付していない人が多いため、実際の平均受給額は満額よりも低くなります。
令和5年度の平均月額は約5万6,316円であり、これは加入期間や保険料の未納・免除期間によって大きく変動します。
国民年金だけでは老後の生活費が足りない?
基本的に、年金の受給額は国民年金よりも厚生年金の方が高い傾向にあります。
その理由は、国民年金が一律の定額制度であるのに対し、厚生年金は給与に応じた報酬比例部分が上乗せされる仕組みになっているためです。
したがって、厚生年金の方が受給額が高くなりやすく、老後の生活費を支えるうえで有利といえます。
また、総務省の家計調査によると、高齢夫婦無職世帯の平均的な生活費は以下の通りです。
- 1か月の生活費:22万~25万円
- 1か月の消費支出:18万~20万円
これらのデータを考慮すると、国民年金だけでは老後の生活費を賄いきれません。
そのため、フリーランスエンジニアは老後の生活費を賄うためにも、さまざまな方法を駆使して年金受給額を増やす必要があります。
以降では、年金受給額を増やす方法について詳しくみていきましょう。
フリーランスエンジニアが年金受給額を増やす方法
フリーランスエンジニアが年金受給額を増やす主な方法は以下の4種類です。
- 付加年金制度を活用
- 国民年金基金に加入
- iDeCoに加入
- 個人年金保険に加入
それぞれの方法について、以下で詳しくみていきましょう。
付加年金制度を活用
年金受給額を増やす方法として、まず紹介するのは「付加年金制度」です。
付加年金制度とは、国民年金の保険料に追加で付加保険料を支払うことで、将来受け取る年金額を増やす制度になります。
対象となるのは以下の人です。
- 国民年金第1号被保険者(自営業者、フリーランス、学生など)
- 任意加入被保険者(60歳以上で国民年金に任意加入している人)
ただし、国民年金基金に加入している場合は利用できません。
付加保険料
付加年金の保険料は月額400円と非常に低額です。この金額を国民年金の保険料に上乗せして納付します。
つまり、国民年金の保険料が月額16,980円(2024年度)である場合、付加保険料を含めた総額は17,380円となります。
少額の負担で年金額を増やせるため、負担が大きすぎず取り組みやすい方法です。
上乗せされる金額
付加年金の受給額は、以下の計算式で決まります。
【200円 × 付加保険料の納付月数】
例1:20年間(240ヶ月)納付した場合
→ 200円 × 240ヶ月 = 年額48,000円(月額約4,000円)上乗せ
例2:40年間(480ヶ月)納付した場合
→ 200円 × 480ヶ月 = 年額96,000円(月額約8,000円)上乗せ
付加年金の大きなメリットは、納付した分を受給年数によって効率よく回収できる点です。
例えば、20年間(240ヶ月)納付した場合、受給開始から10年程度で元が取れる計算になります。
国民年金基金に加入
国民年金基金も、フリーランスエンジニアが老後の生活資金を増やすための効果的な方法の一つです。
国民年金基金とは、自営業者やフリーランス向けの上乗せ年金制度です。老後の年金を増やすために設けられた仕組みで、会社員の厚生年金に近い役割を果たします。
加入対象者は以下の通りです。
- 国民年金第1号被保険者(自営業者、フリーランス、学生など)
- 任意加入被保険者(60歳以上で国民年金に加入している人)
ただし、国民年金基金に加入している場合は付加年金を利用できません。
年金額や給付の型を選べる
国民年金基金は、給付の型や年金額を自由に選べる点が特徴です。
主な選択肢は以下の通りです。
- 終身年金:一生涯受け取れる年金(リスクヘッジ向き)
- 確定年金:一定期間(10年や15年など)受け取れる年金(短期で計画的に活用)
- 加入口数:加入者は年金額を増やしたい分だけ加入口数を設定可能
これらを組み合わせることで、自分の老後のニーズやライフプランに合わせたカスタマイズが可能です。
掛金は所得控除できる
国民年金基金の掛金は、全額が所得控除の対象となります。
そのため、最終的な課税所得が減少し、所得税や住民税が軽減される点が最も大きなメリットです。
例えば、年収400万円で、掛金12万円(月額1万円)とした場合のシミュレーションは以下の通りです。
- 所得税率10%、住民税率10%と仮定
- 節税額:12万円 × 20% = 24,000円の節税
- 実質的な掛金負担:12万円 – 24,000円 = 96,000円
このように、表面上は掛金負担が少し重めに映りますが、最終的な負担を考えるとかなりお得な制度になっています。
なお、掛金の上限は月額68,000円までで、iDeCoとの合計が所得控除の上限になります。
受給できる額は固定
国民年金基金の受給額は、加入時に選択した条件(年齢、性別、給付の型、口数など)に基づいて決定され、基本的に固定されています。
“加入時”に選択した掛金や年齢、給付の型(終身年金、確定年金など)によって将来の受給額が決まる仕組みです。
また、その後の経済状況や物価の変動によって受給額が変更されることはありません。
例えば、40歳のタイミングで掛金20,000円(月額)の終身年金A型に加入した場合、年額240,000円の年金を一生涯受け取れます。
仮に保証期間中に亡くなった場合でも、遺族が残りの年金を受け取ることができるので、基本的に損はありません。
加入後は任意で脱退できない
ただし、国民年金基金に加入後は、基本的に任意で脱退できません。これは、途中で脱退者が出てしまうと、制度全体が崩壊しかねないからです。
しかしながら、以下の条件を満たした場合に限り、例外的に脱退が認められることがあります。
- 厚生年金に加入した場合
- 死亡した場合
- 資格喪失(海外移住など)
このように、特別な理由がない限り脱退が認められない点に注意が必要です。
したがって、国民年金基金の加入を検討する際は、長期的な計画を立てた上で検討してください。
iDeCoに加入
iDeCo(個人型確定拠出年金)も老後の資産形成を支援する優れた制度です。
iDeCoとは、自分で掛金を拠出し、自分で運用商品を選び、老後資金を準備するための制度になります。
公的年金(国民年金や厚生年金)に上乗せする形で利用でき、60歳以降に一時金または年金形式で受け取れます。
加入対象者は、20歳以上65歳未満のすべての公的年金被保険者が対象で、もちろんフリーランスや自営業者も加入可能です。
iDeCo自体は2001年からありましたが、2017年1月の制度改正によりほぼすべての現役世代が加入対象となり、2024年12月には掛金の拠出限度額の引き上げや加入手続きの簡素化など、利便性が向上したため2020年頃から始まった投資ブームの火付け役となりました。
掛金はいくら?
iDeCoの掛金は、加入者の職業や年金加入状況によって上限が設定されています。
<iDeCoの掛金>
| 加入者区分 | 掛金上限額(月額) | 備考 |
| 自営業者・フリーランス(国民年金第1号被保険者) | 68,000円 | 国民年金のみに加入。最も高い上限額が設定されています。 |
| 会社員(国民年金第2号被保険者) | 23,000円(企業年金なし) | 企業年金に加入していない場合。 |
| 20,000円(企業年金あり) | 企業型確定拠出年金や確定給付企業年金などに加入している場合。 | |
| 公務員 | 12,000円 | 共済年金が廃止され、iDeCoの利用が可能になりました。 |
| 専業主婦(夫)・扶養者(国民年金第3号被保険者) | 23,000円 | 配偶者が扶養控除の対象の場合。 |
| その他 | 68,000円 | 任意加入被保険者や一部の例外ケース(海外居住者など) |
このように、フリーランスや自営業者は老後の資金形成が会社員と比較して不利なので、最も高い掛金を設定できるように配慮されています。
なお、掛金の最低額は月額5,000円で1,000円単位で設定できます。掛金の変更は年に一回までです。
運用益は非課税になる
iDeCoの最も大きなメリットが、運用益が非課税になる点です。
通常、金融商品の運用益には約20.315%(所得税+住民税)の税金が課されますが、iDeCoではこの税金が免除されます。
つまり、利益を再投資に回せるため、複利効果のメリットを享受しやすいのです。
(※複利効果:資産運用で得た利益を再投資し、その利益にもさらに利益がつくことで、資産が加速度的に増えていく仕組み)
例えば、iDeCoを年利5%で20年間運用することに成功すれば、課税ありの場合に比べて、単純換算で約30%多く資産が増えることになります。
元本割れするリスクがある
ただし、iDeCoには元本割れのリスクも存在します。
元本割れとは、運用している資産の価値が元本(拠出した掛金の合計)を下回ってしまうことです。
iDeCoでは通常、掛金を投資信託や定期預金などの金融商品で運用します。
このうち、投資信託のような元本変動型商品を選んだ場合、市場の価格変動により元本割れする可能性もゼロではありません。
また、iDeCoには運営管理手数料や信託報酬(運用商品の管理費)がかかるため、運用益が手数料を上回らない場合も実質的な元本割れが発生します。
定期預金や保険商品など、元本確保型商品を選べば元本割れの可能性はほぼありませんが、この場合リターンが非常に低くなるので大きな資産形成は見込めません。
個人年金保険に加入
個人年金保険も、老後の生活資金を計画的に準備したいフリーランスエンジニアにとって、有効な選択肢の一つです。
個人年金保険は、民間の生命保険会社が提供する貯蓄型保険で、契約者が現役時代に掛金(保険料)を支払い、所定の年齢(通常は60歳や65歳)以降に年金形式で受け取る仕組みです。
<個人年金保険の受取方法の例>
- 確定年金:一定期間(例:10年や15年)受け取る形式
- 終身年金:生涯にわたり年金を受け取る形式
- 有期年金:一定期間、生存している限り受け取れる形式
個人年金保険は、老後の収入を安定させるために設計された商品であり、フリーランスのように収入が不安定な職業の方に特に適しています。
保険料は控除が適用される
個人年金保険の保険料は、生命保険料控除の対象です。
つまり、支払った保険料の一部が所得から差し引かれるので、所得税や住民税の負担が軽減されます。
所得税の控除額は年間で最大4万円までで、住民税の控除額は年間で最大2万8,000円までです。
例えば、年収400万円のフリーランスエンジニアが年間5万円の保険料を支払った場合のシミュレーションは以下の通りです。
- 所得税率:10%、住民税率:10%
- 控除額(所得税):4万円 × 10% = 4,000円
- 控除額(住民税):2万8,000円 × 10% = 2,800円
- 合計節税額:6,800円
このように、個人年金保険を効果的に活用すれば節税効果を得られるので、実質的に収入が増加します。
掛金や受け取りのタイミングは保険会社によって変わる
ただし、個人年金保険の掛金(保険料)や年金の受け取り条件は、保険会社や商品によって異なります。
例えば、受取金額を高く設定したり、受取期間を長く設定すると、その分掛金も高くなります。
この辺りは、各保険会社によってかなり変わってくるので、自分の働き方にピッタリ合った保険会社を選ぶのが大切です。
フリーランスエンジニアの仕事探しはエンジニアスタイルがおすすめ
フリーランスエンジニアは、仕事探しで悩むことも少なくありません。
もし案件探しでお悩みなら「エンジニアスタイル」をご活用ください!
エンジニアスタイルは、数ある案件検索サイトの中でも業界最大級の30万件以上の掲載数を誇ります。
リモートでの作業やテレワーク可能な案件を絞って検索することもできるので、きっと希望に沿った案件が見つかるはずです。
契約前のサポートはもちろん、契約後のアフターサポートが充実しているので、初心者でも安心なのもうれしいポイント。
登録は無料なので、この機会にぜひエンジニアスタイルの利用を検討してみてください!
<<エンジニアスタイルに無料で登録してフリーランス案件を探す!>>
まとめ
本記事では、フリーランスエンジニアは厚生年金に加入できるのかという疑問を解説し、年金受給額を増やす方法について紹介しました。
結論として、フリーランスは厚生年金には加入できず、国民年金への加入が基本となります。
しかし、国民年金の受給額は厚生年金よりも低いため、老後の資金確保には工夫が必要です。
フリーランスエンジニアとして安定した老後を迎えるためには、付加年金や国民年金基金、iDeCo、個人年金保険などを活用し、自分に合った形で年金を補完することが重要です。
特に、将来的にフリーランスとしての活動を続ける予定の方は、早めに対策を講じることで、より安心できる老後資金を確保できます。
「エンジニアスタイルマガジン」では、今後もこういったフリーランスエンジニアにとって役立つ最新情報を随時お届けいたします。
それでは、また別の記事でお会いしましょう。今回も最後までお読みいただきありがとうございました!
- CATEGORY
- フリーランス
- TAGS
-

-

-

-

-

-

-
【週5日/ハイブリッド(一部常駐)】AIチャットサービスのプロダクトデザインの 求人・案件
- 880,000 円/月〜
-
その他
- その他
-
【週5日/ハイブリッド(一部常駐)】人事給与システム導入のPMOの 求人・案件
- 1,650,000 円/月〜
-
その他
-
【AWS/週5日/フルリモート(地方不可)】セキュリティインシデント対応の調査・分析の 求人・案件
- 1,490,000 円/月〜
-
その他
-
LLM・AIエージェントを活用した顧客業務のワークフロー構築とPoC実装(FDE)【Python・TypeScript・LangChain/リモートあり】の 求人・案件
- 910,000 円/月〜
-
その他
- Python TypeScript SQL JavaScript
-
現場事業者向け業務改善SaaSのプロダクトマネジメント【PdM・TypeScript/フルリモート】の 求人・案件
- 870,000 円/月〜
-
その他
- TypeScript
-
Excel業務のkintone移行・デジタル化における要件定義~構築支援【kintone・JavaScript/リモートあり】の 求人・案件
- 650,000 円/月〜
-
その他
- JavaScript
-
【PM/C#/Azure/リモート併用】大手通信グループ向けWebサイトのアジャイル開発推進の 求人・案件
- 1,190,000 円/月〜
-
その他
- C# HTML JavaScript
-
【AWS/Terraform】AWS検証環境の管理・構築案件の 求人・案件
- 1,190,000 円/月〜
-
その他
-
【PMO】システム開発・維持管理のベンダーコントロール・進捗管理の 求人・案件
- 990,000 円/月〜
-
その他
-
ヘルステック新規事業のWebアプリ開発PM(プレイングマネージャー)【TypeScript・Python】の 求人・案件
- 870,000 円/月〜
-
その他
- Python TypeScript
-
人材系企業のWebサイト更新・運用およびLP制作【TypeScript・React・Next.js・WordPress】の 求人・案件
- 560,000 円/月〜
-
その他
- JavaScript TypeScript HTML
-
クリエイター支援プラットフォームのフロントエンド開発(Nuxt移行・UI刷新)【Vue.js・Nuxt.js・TypeScript/リモートあり】の 求人・案件
- 610,000 円/月〜
-
その他
- JavaScript TypeScript
-
ヘルスケア領域デジタルソリューション推進のPdM(プリセールス・SOW作成・PJ統括)【PM/リモートあり】の 求人・案件
- 1,180,000 円/月〜
-
その他
-
セキュリティ専門人材のITコンサル/PMO/PM【セキュリティ/リモートあり】の 求人・案件
- 1,090,000 円/月〜
-
その他
-
PLM導入プログラムのPM支援(PMO)【PMO】の 求人・案件
- 1,090,000 円/月〜
-
その他
-
【週5日/ハイブリッド(一部常駐)】AIチャットサービスのプロダクトデザインの 求人・案件
- 880,000 円/月〜
-
その他
- その他
-
【Windows Server/IIS】基幹システム基盤の運用保守業務|リモート可のエンジニア求人・案件の 求人・案件
- 1,100,000 円/月〜
-
大阪府
-
【Oracle/SQL】基幹システムのDB構築およびSQLチューニング支援|リモート可のエンジニア求人・案件の 求人・案件
- 1,100,000 円/月〜
-
大阪府
- SQL